~外注さんがインボイス登録していない場合はどうなる?~
2023年10月(令和5年10月)からスタートしたインボイス制度。
「仕入税額控除を受けるためにはインボイスが必要」と聞いて、不安に思われている方も多いのではないでしょうか。
とくに外注さんやフリーランスの方がインボイス登録をしていない場合、支払った消費税の一部が控除できず、結果的に 負担が増える 可能性があります。
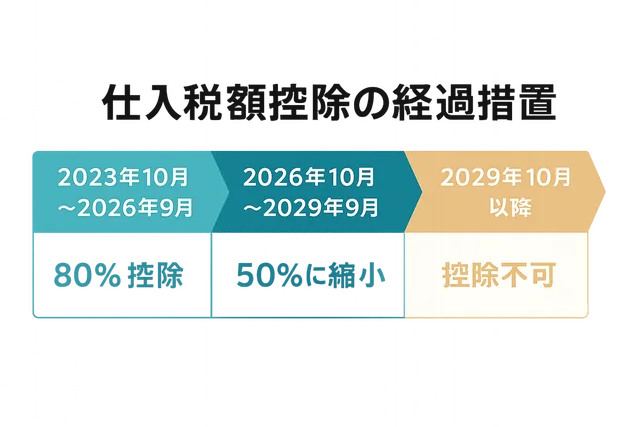
1. 仕入税額控除の経過措置とは?
制度開始直後から大きな混乱が起きないように、一定の経過措置が用意されています。
- 2023年10月~2026年9月(令和5年10月~令和8年9月)インボイスがなくても、支払消費税の 80%を控除可能
- 2026年10月~2028年9月(令和8年10月~令和10年9月)控除できるのは 70%
- 2028年10月~2030年9月(令和10年10月~令和12年9月)控除できるのは 50%
- 2030年10月~2031年9月(令和12年10月~令和13年9月)控除できるのは 30%
- 2031年10月以降(令和13年10月以降)控除できなくなる(0%)
※令和8年度税制改正で、期限が2年延長され、割合が見直されました(改正前は2026年10月~2029年9月が50%、2029年10月以降は0%)。また、2026年10月1日以後に始まる課税期間からは、同じ相手(インボイス発行事業者以外)からの仕入れの合計額(税込み)が1年間(法人は事業年度)で1億円を超える場合、超えた部分はこの経過措置の対象外です。
なお、この経過措置を使うには、「80%控除」「70%控除」などの対象である旨を書いた帳簿と、相手から受け取った請求書等(区分記載請求書と同じ事項が書かれたもの)の保存が必要です。
つまり、最初の数年間は「猶予期間」ですが、時間が経つにつれて控除できる割合は減り、いずれゼロになります。
2. 外注がインボイス未対応だとどうなる?
たとえばデザイン、ライティング、建設業務の一部など、フリーランスや個人事業主に外注することが多い業種では要注意です。
これまでと同じように外注費を支払っていても、インボイスがなければ消費税を全額控除できず、実質的にコスト増 となってしまいます。
3. 対応策の選択肢
✔ 簡易課税を検討
基準期間(2年前)の課税売上高が 5,000万円以下 の事業者であれば、仕入税額控除の代わりに「みなし仕入率」を使う 簡易課税制度 を選ぶことができます。
外注が多くインボイスをもらえないケースでは、簡易課税の方が有利になることがあります。
✔ 分社化という方法
基準期間(2年前)の課税売上高が 5,000万円を超える場合 は簡易課税を使えません。
その場合には、事業を分けて新会社を設立し、一部の会社で簡易課税を選択する「分社化」という方法もあります。
ただし、設立コストや管理負担が増えるため、専門家と十分にシミュレーションして検討することが大切です。
また、会社分割や現物出資(消費税法でいう「分割等」)で新会社を作った場合、親会社の売上規模などによっては、新会社でもしばらく簡易課税を選べない期間があります(消費税法37条1項、消費税法施行令55条)。
✔ 取引先と話し合う
外注先にインボイス登録をお願いしたり、報酬体系を見直すことで負担を軽減できる場合もあります。
4. まとめ
インボイス制度は「まだ先の話」と思っていると、令和8年10月・令和10年10月・令和12年10月と段階的に負担が増え、令和13年10月には控除がなくなるため、慌てることになります。
- 外注先のインボイス登録状況を確認する
- 簡易課税や分社化といった制度を検討する
- 契約条件を見直して将来の負担を見据える
こうした準備を早めに進めることで、安心して事業を続けることができます。外注先の状況に応じた消費税の試算や、簡易課税の選択について迷われる場合は、税理士法人アストラストへお気軽にご相談ください。
※本記事は令和8年9月18日現在の法令・国税庁公表資料に基づく一般的な説明です。実際の取扱いは、個別の事実関係によって異なります。